Управление банкроллом (bankroll management) — это система правил, которая определяет, какую сумму выделить на ставки, каким должен быть размер отдельной ставки и когда его пересматривать. Банкролл-менеджмент не повышает точность прогнозов и не превращает отрицательное математическое ожидание в положительное. Его задача другая: ограничить риск одной ошибки или серии проигрышей, сохранить капитал на дистанции и сделать результаты стратегии измеримыми.
Рабочая последовательность начинается с отдельного игрового бюджета. Затем задают единицу риска — юнит — и только после этого выбирают способ расчёта ставки. Для базовой модели это может быть фиксированная сумма или процент от текущего банка. Если есть собственная обоснованная оценка вероятности исхода, размер позиции можно связывать с преимуществом через критерий Келли. Чем выше ставка относительно банкролла, тем быстрее меняется баланс и тем глубже потенциальная просадка.
Что такое банкролл и почему депозит — не всегда банк
Банкролл, банк или игровой капитал — заранее выделенная сумма денег, которую можно использовать для ставок без ущерба обязательным расходам и личным финансам. Аренда, платежи по кредитам, резерв, деньги на продукты и другие необходимые расходы не относятся к банкроллу. Такое разделение имеет не только психологический смысл: без фиксированной границы невозможно корректно посчитать доходность, просадку и фактический риск.
Депозит у букмекера может совпадать с банкроллом, но это необязательно. Например, общий банк составляет 50 000 ₽, а на счёте конкретной букмекерской компании находится 15 000 ₽. Для риск-менеджмента исходной величиной остаётся тот капитал, который действительно выделен под стратегию, если правила учёта не предусматривают иного.
Юнит: единица, которая связывает банк и размер ставки
Юнит (unit) — условная единица ставки. Вместо записи «поставил 1 000 ₽» результаты можно учитывать как «поставил 1 юнит». Так статистику можно сравнивать при разном размере банка, не смешивая качество стратегии с абсолютной суммой денег.
Если банкролл равен 50 000 ₽, а базовый юнит установлен на уровне 1% банка, один юнит составляет 500 ₽. Ставка в 0,5 юнита — 250 ₽, в 2 юнита — 1 000 ₽. Но если повышать число юнитов лишь из-за субъективной «уверенности», система перестаёт выполнять свою функцию: шкала должна иметь заранее определённые правила.
Юнит можно привязать к начальному или текущему банкроллу. В первом случае денежная величина остаётся неизменной до планового пересмотра. Во втором она уменьшается после просадки и растёт вместе с капиталом. Эти подходы дают разную динамику риска.
Основные стратегии управления банкроллом
Методы банкролл-менеджмента отличаются не способностью предсказывать исход, а правилом определения суммы следующей ставки. Для практического выбора важны простота расчёта, чувствительность к изменению банка, наличие собственной оценки вероятности и допустимая волатильность.
| Метод | Как определяется ставка | Что требуется | Главное ограничение |
|---|---|---|---|
| Флэт фиксированной суммой | Одинаковая денежная сумма | Размер банка и базовый юнит | Риск в процентах меняется вместе с балансом |
| Фиксированный процент | Одинаковая доля текущего банка | Актуальный баланс | Ставку приходится регулярно пересчитывать |
| Критерий Келли | Доля зависит от коэффициента и вероятности | Собственная калиброванная оценка вероятности | Чувствителен к ошибке оценки |
| Дробный Келли | Часть ставки полного Келли | Те же данные, что для Келли | Не исправляет ошибочную модель вероятностей |
Флэт: фиксированная сумма ставки
Флэт (flat betting) в строгом смысле — ставки одинакового денежного размера на протяжении выбранного периода. Например, при банке 50 000 ₽ устанавливается юнит 500 ₽, и каждая стандартная ставка остаётся равной 500 ₽ независимо от предыдущего результата.
У флэта легко увидеть, откуда взялся результат. Серия ставок легко анализируется, а изменение результата не смешивается с постоянным изменением размера позиции. Проблема появляется, когда баланс заметно уходит от стартового значения. Если банк снизился с 50 000 до 35 000 ₽, прежние 500 ₽ уже составляют не 1%, а около 1,43% капитала. После сильного роста происходит обратное: относительный риск уменьшается.
Фиксированный юнит нет смысла пересчитывать после каждой ставки. Удобнее заранее выбрать момент пересмотра: существенное изменение банкролла, конец отчётного периода или другой измеримый рубеж. Сам момент пересмотра важнее конкретного порога: изменение юнита не должно быть эмоциональной реакцией на последний выигрыш или проигрыш.
Фиксированный процент от текущего банка
При процентной модели ставка каждый раз рассчитывается от актуального баланса. Если выбрано 1% и банк равен 50 000 ₽, размер позиции составляет 500 ₽. После снижения банка до 45 000 ₽ следующий 1% — уже 450 ₽. При росте до 60 000 ₽ — 600 ₽.
Во время просадки денежная ставка сама уменьшается, а вместе с ростом капитала — увеличивается. Цена этой адаптивности — постоянный пересчёт. Сам процент при этом ничего не говорит о качестве ставки: 1% на событие с отрицательным EV остаётся ставкой с отрицательным ожиданием.
Критерий Келли: ставка зависит от преимущества
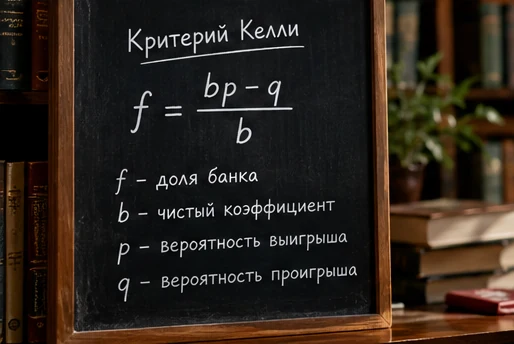
Критерий Келли (Kelly criterion), предложенный Джоном Келли в 1956 году, связывает размер позиции с коэффициентом и собственной оценкой вероятности выигрыша. Для десятичного коэффициента классическая запись имеет вид:
f* = (b × p − q) / b
где f* — доля текущего банкролла; b — десятичный
коэффициент минус 1; p — оценка вероятности выигрыша от 0 до 1;
q = 1 − p — вероятность проигрыша.
Допустим, коэффициент равен 2,00, а собственная оценка вероятности — 55%. Тогда
b = 1, p = 0,55, q = 0,45. Получаем
f* = 0,10, то есть полный Келли указывает на 10% текущего банка.
У Келли есть уязвимое место. Формула не знает истинную вероятность — её вводит сам пользователь или модель. Если оценка 55% завышена и реальная вероятность близка к 50%, предполагаемый перевес исчезает, а рассчитанная ставка становится чрезмерной. Корректная формула, таким образом, может дать плохой размер позиции, если на входе ошибочная вероятность.
Дробный Келли: Half Kelly и Quarter Kelly
Fractional Kelly использует только часть результата полного Келли. Half Kelly означает половину рассчитанной доли, Quarter Kelly — четверть. Если полный Келли дал 10%, половинный вариант даст 5%, четвертной — 2,5%.
Дробный Келли делает ошибку в оценке вероятности менее болезненной для банка и сглаживает колебания. Самого преимущества он не создаёт. Если исходная вероятность рассчитана плохо или ставка имеет отрицательное математическое ожидание, уменьшение позиции лишь ограничивает масштаб потенциальной ошибки.
Вероятность, коэффициент, value и математическое ожидание
Управление банкроллом нельзя корректно отделить от математики самой ставки. Десятичный коэффициент позволяет получить грубую подразумеваемую вероятность (implied probability): для коэффициента 2,00 это 50%, для 2,50 — 40%. В реальной букмекерской линии необходимо учитывать маржу, поэтому простое преобразование коэффициента не всегда даёт «честную» вероятность.
Value или преимущество возникает, когда собственная обоснованная вероятность исхода выше вероятности, соответствующей доступной цене после корректного учёта маржи. Это связано с математическим ожиданием (Expected Value, EV). Для единичной ставки положительное EV означает, что при многократном повторении сопоставимых решений ожидаемый результат положителен; отрицательное EV — обратное.
Здесь проходит граница возможностей банкролл-менеджмента: система размера ставок отвечает на вопрос «сколько рисковать», но не отвечает на вопрос «есть ли здесь преимущество». Даже идеальная дисциплина не делает отрицательный EV положительным. Она способна только изменить скорость и характер движения капитала.
Дисперсия: почему хорошая стратегия может временно проигрывать
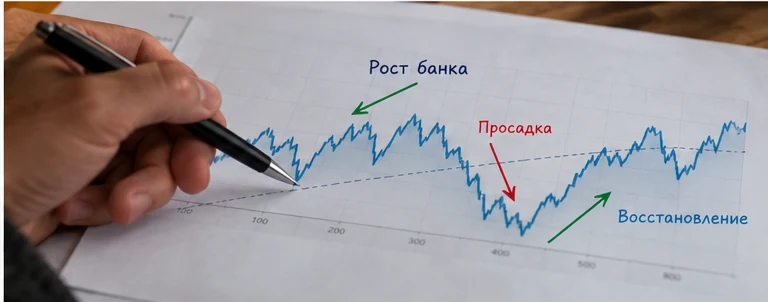
Дисперсия (variance) описывает разброс результатов относительно ожидаемого значения. На короткой выборке случайность может доминировать над небольшим математическим преимуществом. Положительное ожидание не обещает прибыль в каждой ставке, неделе или даже в достаточно длинной серии.
С дисперсией связаны волатильность, серии выигрышей и проигрышей, downswing (даунсвинг) и drawdown (просадка). Просадку обычно рассматривают как падение текущего капитала относительно предыдущего пикового значения. Чем больше доля банка в каждой ставке, тем сильнее серия неудач воздействует на капитал.
После убытка проценты работают несимметрично. Если банк снизился со 100 000 до 50 000 ₽, потеря составляет 50%, но для возврата к 100 000 ₽ уже нужен рост на 100%. Ограничивать глубину просадки приходится отдельно; это не только вопрос психологического комфорта.
Риск разорения и запас прочности
Risk of Ruin — вероятность того, что капитал достигнет уровня, при котором продолжение выбранной стратегии становится невозможным. На риск разорения влияют размер банкролла, доля капитала в одной позиции, вероятность выигрыша, коэффициенты, математическое преимущество и дисперсия результатов.
Крупная доля банка оставляет меньше запаса на серию проигрышей. Например, пять последовательных потерь по 10% от первоначального банка означают потерю половины стартового капитала при фиксированной денежной сумме. При ставке как проценте текущего банка абсолютные потери уменьшаются вместе с балансом, но высокая доля всё равно создаёт глубокую просадку.
Вопрос «какой процент правильный?» без данных о стратегии не имеет универсального ответа. Размер позиции должен учитывать хотя бы ожидаемое преимущество, разброс результатов, средние коэффициенты, частоту ставок и допустимую просадку. Чем меньше достоверных данных, тем меньше оснований для агрессивного размера позиции.
Одновременные и коррелированные ставки
Отдельная ставка может выглядеть небольшой, а общий риск открытых позиций — уже нет. Если одновременно размещено десять ставок по 3% банка, под риском находится значительно большая часть капитала, чем предполагает взгляд на каждую позицию отдельно. Дополнительная проблема возникает, когда исходы коррелируют.
Несколько ставок на один матч, одну команду или связанные статистические показатели способны проиграть одновременно по одной и той же причине. Разнести такие позиции по разным купонам недостаточно: источник риска остаётся общим. Одного лимита на отдельную ставку здесь мало: нужен предел совокупной экспозиции и связанных позиций.
Почему Мартингейл и догон не устраняют риск
Мартингейл предполагает увеличение следующей ставки после проигрыша, в классическом варианте — удвоение. Цель состоит в том, чтобы последующий выигрыш компенсировал предыдущие потери. Но размер позиции растёт геометрически: 1, 2, 4, 8, 16, 32 юнита. Серия поражений быстро упирается в ограниченный банкролл, максимальную ставку букмекера или допустимый лимит риска.
Догон — более широкое название попыток увеличивать позиции ради возврата прошлых потерь. Другой коэффициент увеличения не меняет сути: предыдущий проигрыш сам по себе не повышает вероятность следующего независимого исхода. Если стратегия не имеет положительного EV, прогрессия размера ставки его не создаёт.
Анти-Мартингейл увеличивает ставку после выигрыша, а системы на основе последовательности Фибоначчи меняют темп прогрессии. Они по-разному распределяют риск между сериями, но также не заменяют оценку вероятности, EV и ограничение экспозиции.
Как выбрать метод управления банкроллом
Начинать выбор метода лучше с данных, которые действительно есть, а не с самой сложной формулы.
-
Нет собственной модели вероятностей. Критерий Келли не имеет
надёжной исходной величины
p. Для контроля риска прозрачнее фиксированный юнит или небольшой процент от текущего банка. - Есть история ставок, но выборка пока мала. Размер позиции лучше не увеличивать только из-за краткосрочного ROI или серии побед: результат может быть следствием дисперсии.
- Есть калиброванная модель вероятностей и подтверждённый edge. Келли становится осмысленным инструментом определения размера позиции; дробный Келли позволяет уменьшить чувствительность к ошибке модели.
- Много одновременных или связанных ставок. Требуется контроль общей экспозиции и корреляции, а не только лимит каждой отдельной позиции.
- Размер ставки меняется после проигрыша ради отыгрыша. Это уже не нейтральный пересчёт риска, а признак догона; исходную систему следует остановить и проверить.
Как вести статистику банкролла
Без журнала ставок случайную серию легко принять за качество прогнозирования — или наоборот. Минимальная запись включает дату, событие, рынок, коэффициент, сумму или количество юнитов, банк перед ставкой, результат и прибыль/убыток. Для анализа полезно дополнительно сохранять собственную оценку вероятности и доступный коэффициент на момент решения.
Основные метрики:
- Profit/Loss — абсолютная прибыль или убыток;
- ROI (Return on Investment) — отношение результата к обороту ставок;
- Yield — термин, который в некоторых контекстах используют для близкого показателя доходности на оборот;
- Win rate — доля выигранных ставок; без коэффициентов сама по себе малоинформативна;
- Drawdown — глубина просадки от предыдущего максимума;
- оборот — общая сумма размещённых ставок;
- средний коэффициент — помогает интерпретировать win rate;
- волатильность и стандартное отклонение — показатели разброса, полезные при более глубоком статистическом анализе.
Когда накопится достаточно записей, к анализу можно добавить Sharpe ratio и проверку калибровки прогнозируемых вероятностей. До этого сложные метрики мало что исправят: без аккуратного журнала исходные данные остаются слабыми.
Как понять, что проблема именно в банкролл-менеджменте
Одна просадка ещё не доказывает, что ошибка именно в управлении капиталом. Причин как минимум три, и их лучше разбирать отдельно.
- Плохой размер ставки. Прогнозная модель может иметь преимущество, но чрезмерная доля банка создаёт неприемлемую волатильность и риск разорения.
- Отсутствие преимущества. Ставки могут быть небольшими и дисциплинированными, но отрицательное EV постепенно уменьшает банк.
- Обычная дисперсия. При положительном ожидании и разумном размере позиции возможна временная серия убытков, не требующая немедленной смены стратегии.
Разобраться помогает история решений: вероятность, коэффициент, размер позиции, результат и достаточная выборка. Изменять одновременно модель прогнозирования и правила размера ставки нежелательно — после этого трудно определить, какое изменение повлияло на результат.
Ошибки, которые ломают управление банком
- Ставка всем банком на «верняк». Вероятность меньше 100% означает возможность потери, а одна крупная ошибка способна уничтожить капитал.
- Увеличение ставки после проигрыша. Желание быстро вернуть деньги превращает риск-менеджмент в догон.
- Рост ставки после серии побед без пересчёта. Краткая положительная серия не доказывает увеличение edge.
- Смешивание банкролла с личными деньгами. Теряется граница риска и корректность статистики.
- Оценка стратегии только по win rate. 60% выигрышей могут быть убыточными при низких коэффициентах, а меньший win rate — прибыльным при других ценах.
- Использование полного Келли с субъективной вероятностью. Завышенная уверенность автоматически превращается в завышенную позицию.
- Игнорирование общей экспозиции. Несколько небольших ставок могут вместе образовать крупный риск.
- Пересмотр правил во время тильта. Эмоциональная реакция на серию результатов уничтожает заранее выбранную систему.
Практический алгоритм банкролл-менеджмента
- Определить отдельный банкролл. В него входят только деньги, потеря которых не затрагивает обязательные расходы и финансовый резерв.
- Выбрать единицу риска. Зафиксировать базовый юнит или процент текущего банка и правило его пересмотра.
- Определить метод. Флэт подходит для прозрачного учёта; фиксированный процент автоматически адаптируется к балансу; Келли требует собственной оценки вероятности.
- Установить ограничения. Заранее определить максимальный риск отдельной ставки, суммарную экспозицию и отношение к коррелированным позициям.
- Записывать каждое решение. Фиксировать коэффициент, размер ставки, банк, собственную вероятность при её наличии и итог.
- Анализировать дистанцию. Смотреть не только прибыль, но и ROI, средний коэффициент, win rate, максимальную просадку и стабильность модели.
- Менять правила по данным, а не по эмоциям. Серия побед не является основанием резко повышать риск, серия поражений — основанием переходить к Мартингейлу.
Пример: банк 100 000 ₽ и три способа определить ставку
Предположим, банкролл равен 100 000 ₽. При фиксированном флэте в 1 000 ₽ каждая стандартная позиция остаётся равной 1 000 ₽ до планового пересмотра юнита. При модели 1% от текущего банка первая ставка также составит 1 000 ₽, но после изменения баланса будет пересчитана.
Для Келли суммы нельзя определить только по размеру банка. Допустим, доступен
коэффициент 2,00 и собственная оценка вероятности выигрыша 52%. Тогда полный Келли
даёт (1 × 0,52 − 0,48) / 1 = 0,04, то есть 4% или 4 000 ₽. Half Kelly
— 2 000 ₽, Quarter Kelly — 1 000 ₽.
Если оценка 52% не подтверждена данными и фактическая вероятность равна 50%, рассчитанное преимущество исчезает. Пример показывает скрытую разницу методов: флэт и фиксированный процент требуют правила риска, а Келли дополнительно требует качественной оценки вероятности.
Стоп-лосс, стоп-вин и лимиты
Stop-loss в контексте ставок — заранее установленный предел потерь за период или сессию, после которого новые позиции не открываются. Stop-win или take-profit — условие остановки после заданного результата. Такие лимиты могут быть полезны как средство дисциплины и контроля времени, но они не меняют математическое ожидание независимых будущих ставок.
Лимит нужен не для того, чтобы «зафиксировать удачу». Он ставит паузу там, где решение уже может диктовать тильт, усталость или желание отыграться. Если стратегия рассчитана на длинную дистанцию, произвольный дневной стоп не заменяет лимит размера позиции и анализ общей просадки.
Банкролл-менеджмент и психология
Сама математика не удерживает человека от нарушения собственных правил. Тильт, страх потерять прибыль, попытка отыграться и чрезмерная уверенность после серии выигрышей меняют размер ставки именно тогда, когда решение начинает зависеть от эмоций.
Записанные заранее правила снимают часть решений, которые иначе пришлось бы принимать сразу после выигрыша или проигрыша. Полезно до начала серии определить банк, размер юнита, максимальную позицию, совокупную экспозицию, условия пересчёта и момент остановки. Тогда проигрыш не требует придумывать новую стратегию в реальном времени.
Ответственная игра и финансовая граница
Риск потери денег остаётся даже при строгом риск-менеджменте. Банкролл должен быть отделён от средств на обязательные расходы, накоплений и кредитных денег. Лимиты депозита, ограничения времени и самоисключение относятся к инструментам контроля поведения, а не к способам повышения доходности.
Если соблюдение заранее выбранного лимита становится трудным, возникает желание занимать деньги, скрывать расходы или постоянно увеличивать ставки ради возврата потерь, математический расчёт размера позиции уже не решает основную проблему. В такой ситуации разумное действие — прекратить ставки и использовать доступные инструменты ограничения игры.
Частые вопросы
Какой размер банкролла нужен для ставок?
Универсальной суммы здесь нет. Важнее, чтобы банк был отдельным капиталом и соответствовал минимальному размеру ставки выбранной площадки и правилам риска. Если минимальная ставка слишком велика относительно банка, аккуратно реализовать выбранный процент или дробный Келли не получится.
Сколько процентов банка ставить на одно событие?
Одного безопасного процента для всех стратегий не существует. Он зависит от преимущества, коэффициентов, дисперсии, качества оценки вероятностей, количества одновременных позиций и допустимой просадки. Фиксированное число без этих условий — лишь правило дисциплины, а не математически оптимальная величина.
Что лучше: флэт или фиксированный процент?
Флэт проще учитывать и сравнивать на одной выборке. Процент от текущего банка автоматически уменьшает денежную ставку при просадке и увеличивает её при росте. Выбор зависит от того, важнее ли стабильность денежного юнита или постоянство относительного риска.
Когда использовать критерий Келли?
Келли имеет смысл, когда есть собственная обоснованная оценка вероятности и положительного преимущества. Подставлять в формулу субъективную «уверенность» нельзя: ошибка вероятности напрямую искажает размер позиции. При неопределённости используют более консервативный размер или дробный Келли.
Может ли банкролл-менеджмент сделать убыточную стратегию прибыльной?
Нет. Управление капиталом меняет распределение риска, волатильность и скорость изменения банка, но не создаёт положительное математическое ожидание. Если стратегия систематически принимает ставки с отрицательным EV, уменьшение размера позиции лишь замедляет ожидаемую потерю.
Почему после просадки требуется больший процент для восстановления?
Потери считаются от большего исходного капитала, а восстановление — от меньшего остатка. После снижения на 20% нужен рост на 25%, после снижения на 50% — рост на 100%. Поэтому контроль глубины drawdown критичен для сохранения капитала.
Нужно ли менять юнит после каждого выигрыша или проигрыша?
Для фиксированного флэта ответ — нет: смысл метода как раз в стабильной денежной ставке до планового пересмотра. При фиксированном проценте сумма пересчитывается вместе с текущим балансом. Правило выбирают заранее; отдельный выигрыш или проигрыш не должен становиться поводом переписывать его.
Главный принцип управления банкроллом
Банкролл-менеджмент начинается не с попытки угадать идеальный процент, а с разделения задач. Прогноз и оценка вероятности определяют, существует ли преимущество; коэффициент задаёт цену; EV показывает математическое ожидание; размер ставки определяет, какой частью капитала рисковать; дисперсия объясняет колебания результата; просадка и риск разорения показывают цену слишком агрессивной позиции.
Рабочую систему управления капиталом можно проверить по её правилам: отдельный банк, понятный юнит, заранее выбранное правило размера ставки, лимит общей экспозиции, журнал результатов и условия пересмотра. Чем слабее доказательства собственного преимущества, тем меньше оснований увеличивать риск. А если положительного ожидания нет, ни флэт, ни Келли, ни прогрессия ставок не способны создать его за счёт управления деньгами.